 von Sten
Darum geht es hier vor allem um dein Verhalten. Technik hilft, aber die Banken haben ihre Systeme längst gut abgesichert. Angreifer suchen deshalb den einfacheren Weg: über dich. Wer die typischen Maschen kennt, fällt kaum noch darauf herein.
⚡ Die 5 wichtigsten Regeln
- Nie eine TAN oder Freigabe bestätigen, die du nicht selbst ausgelöst hast.
- Keine Links aus Mails oder SMS zum Banking öffnen. Immer App oder gespeicherte Adresse nutzen.
- Anruf von der Bank? Auflegen und selbst unter der bekannten Nummer zurückrufen.
- Updates sofort installieren, für Gerät, Browser und Banking-App.
- Im Notfall sofort sperren: Sperr-Notruf 116 116 oder Hotline der Bank.
Wie sicher ist Online-Banking?
Sehr sicher, wenn du dich an die Regeln hältst. Seit 2019 brauchst du für jede Anmeldung und jede Überweisung zwei voneinander unabhängige Merkmale. Das ist die sogenannte Zwei-Faktor-Authentifizierung. Die Merkmale stammen aus drei Gruppen: etwas, das du weißt (PIN, Passwort), etwas, das du hast (Handy, TAN-Gerät), und etwas, das du bist (Fingerabdruck, Gesicht). Zum Beispiel dein Passwort plus eine Freigabe in der App. Wer nur dein Passwort kennt, kommt damit nicht an dein Geld.
Seit Oktober 2025 prüft die Bank außerdem bei jeder Überweisung in Euro, ob Name und IBAN des Empfängers zusammenpassen. Stimmt der Name nicht, bekommst du vor dem Absenden eine Warnung. Das schützt vor Tippfehlern und vor gefälschten Rechnungen mit fremder IBAN.
Die Schwachstelle ist der Mensch. Betrüger bringen Kunden dazu, selbst eine Zahlung freizugeben oder ein neues Gerät für das Konto anzumelden. Dann hilft auch die beste Technik nicht mehr.
Sicheres Banking am Smartphone
Das Smartphone ist heute für die meisten das wichtigste Banking-Gerät. Es ist gleichzeitig Konto-Zugang und TAN-Gerät. Umso wichtiger ist, dass es gut geschützt ist.
- Bildschirmsperre mit PIN von mindestens 6 Ziffern, dazu Fingerabdruck oder Gesichtserkennung.
- Apps nur aus dem offiziellen Store laden, also App Store oder Google Play. Prüf den Anbieter: Die echte App kommt von deiner Bank.
- Betriebssystem aktuell halten. Ein Handy, das keine Sicherheits-Updates mehr bekommt, gehört nicht ins Banking.
- Kein Root und kein Jailbreak. Viele Banking-Apps starten auf solchen Geräten gar nicht, und das aus gutem Grund.
- Keine Fernwartungs-Apps wie AnyDesk oder TeamViewer installieren, wenn ein Anrufer dich darum bittet.
- Benachrichtigungen der Banking-App einschalten. So siehst du jede Buchung und jede Kartenzahlung sofort.
Banking-App und TAN-App auf demselben Handy?
Das ist heute der Normalfall und in Ordnung. Die Banken trennen beide Apps technisch voneinander und binden die TAN-App fest an dein Gerät. Am sichersten sind zwei getrennte Geräte, zum Beispiel ein TAN-Generator für die Karte. Für die meisten ist das aber zu umständlich. Wichtiger ist, dass du jede Freigabe genau liest.
Was tun, wenn das Handy weg ist?
Sperr sofort den Online-Zugang und die Karten, die im Handy hinterlegt sind. Das geht über die Hotline der Bank oder den Sperr-Notruf 116 116. Danach lässt du die SIM-Karte beim Mobilfunk-Anbieter sperren. Mit einer gesperrten Bildschirmsperre kommt ein Dieb zwar meist nicht in die Apps. Darauf solltest du dich aber nicht verlassen.
Sicheres Banking am PC und Laptop
Am PC ist die Anmeldung im Browser der übliche Weg. Die Freigabe läuft dann über die App auf dem Handy. Das ist ein Vorteil: Ein Angreifer müsste beide Geräte unter Kontrolle bringen.
- Adresse der Bank selbst eintippen oder als Lesezeichen speichern. Nicht über Google-Anzeigen oder Links gehen. Betrüger kaufen gezielt Anzeigen mit gefälschten Bank-Seiten.
- Auf die Adresszeile achten: Stimmt der Name der Bank genau? Ein Schloss-Symbol allein reicht nicht, das haben auch gefälschte Seiten.
- Windows bzw. macOS und den Browser aktuell halten. Der eingebaute Virenschutz (z. B. Microsoft Defender) reicht für die meisten aus.
- Eigenes Benutzerkonto ohne Admin-Rechte für den Alltag nutzen. Dann kann sich Schadsoftware schwerer einnisten.
- Keine Browser-Erweiterungen aus unbekannten Quellen. Manche lesen alles mit, was du auf einer Seite eingibst.
- Nach dem Banking abmelden und nicht nur das Fenster schließen.
- Phishing-Schutz im Browser eingeschaltet lassen. Chrome, Edge, Firefox und Safari warnen vor bekannten gefälschten Seiten.
Online-Banking an fremden Computern
Lass es bleiben. Am PC im Hotel, im Internetcafé oder bei Bekannten weißt du nicht, was dort installiert ist. Ein Programm, das Tastatureingaben mitschneidet, sieht man nicht. Nutz lieber dein eigenes Handy mit mobilen Daten.
Sicheres Banking am Tablet
Für das Tablet gelten dieselben Regeln wie fürs Smartphone. Zwei Punkte kommen dazu. Tablets werden oft in der Familie geteilt. Und sie bekommen im Schnitt früher keine Updates mehr als Handys.
- Geteiltes Tablet: Banking-App nur mit eigener Sperre oder in einem eigenen Benutzerprofil nutzen. Die Kinder sollten keine Freigaben sehen oder bestätigen können.
- Alte Geräte prüfen: Unter Einstellungen siehst du, ob es noch Updates gibt. Kommt seit Monaten nichts mehr, lieber nur noch zum Lesen und Spielen nutzen.
- TAN-App besser auf dem Handy lassen. Dann bleiben Anmeldung und Freigabe auf zwei Geräten getrennt.
Welches TAN-Verfahren ist am sichersten?
Welches Verfahren du nutzen kannst, legt deine Bank fest. Die Unterschiede sind kleiner, als oft behauptet. Entscheidend ist bei allen, dass du vor der Freigabe Empfänger und Betrag prüfst.
| Verfahren | So funktioniert es | Sicherheit |
|---|---|---|
| App-Freigabe (pushTAN, SecureGo, BestSign …) | Freigabe per Fingerabdruck oder PIN in einer App | hoch, solange das Handy geschützt ist |
| chipTAN / Sm@rtTAN | Eigenes Lesegerät erzeugt die TAN mit deiner Bankkarte | sehr hoch, eigenes Gerät |
| photoTAN / QR-TAN | Farbcode am Bildschirm abfotografieren | hoch |
| smsTAN (mTAN) | TAN kommt per SMS | niedriger, SMS lassen sich umleiten. Viele Banken haben sie abgeschafft. |
Papier-TAN-Listen gibt es für das Online-Banking seit 2019 nicht mehr. Wer dir eine solche Liste schickt oder danach fragt, ist ein Betrüger.
Die häufigsten Betrugsmaschen
Phishing per Mail und SMS
Eine Nachricht im Namen deiner Bank fordert dich auf, etwas zu tun. Typische Anlässe sind ein angeblich gesperrtes Konto, ein „Sicherheits-Update“ der App oder eine neue Pflicht zur Bestätigung deiner Daten. Der Link führt auf eine nachgebaute Seite. Was du dort eingibst, landet direkt bei den Betrügern.
Achte auf Zeitdruck („innerhalb von 24 Stunden“) und Drohungen („sonst wird Ihr Konto gesperrt“). Banken schreiben so nicht. Im Zweifel öffnest du die App selbst und schaust dort nach.
Falsche Bankmitarbeiter am Telefon
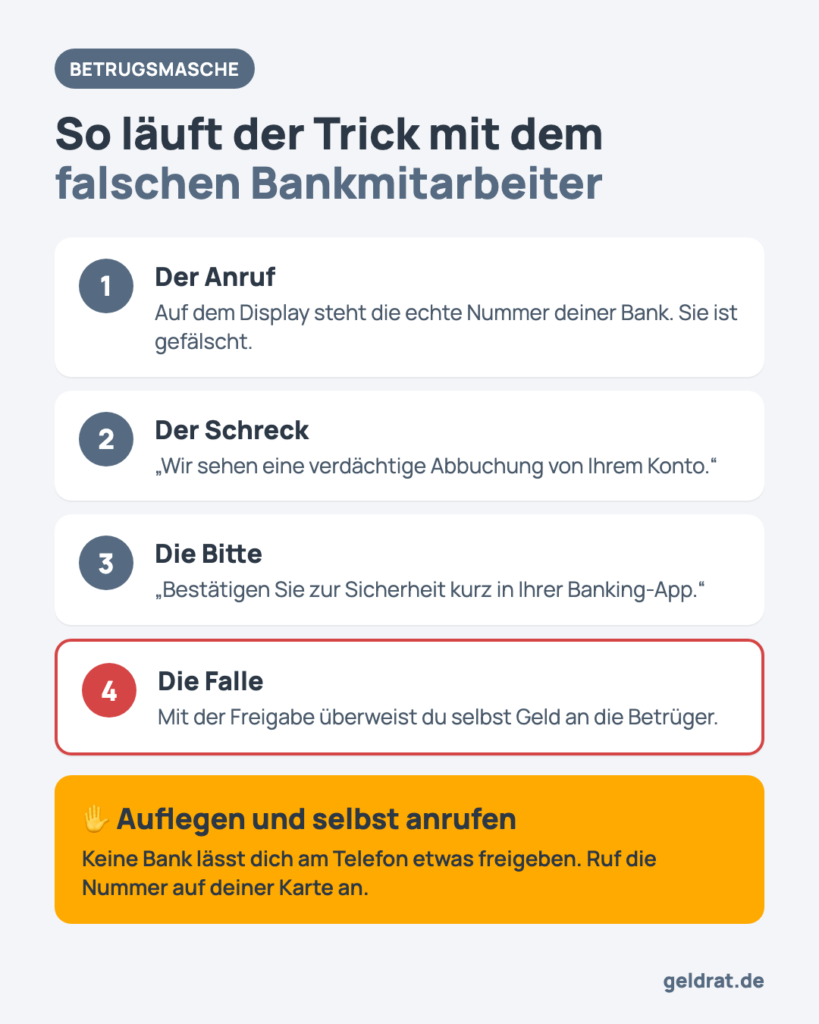
Das ist derzeit die gefährlichste Masche. Auf dem Display steht die echte Nummer deiner Bank oder sogar der Name deines Beraters. Das lässt sich fälschen, man nennt es Spoofing. Der Anrufer warnt vor einer verdächtigen Abbuchung und bietet Hilfe an. Dafür sollst du „zur Sicherheit“ etwas in der App bestätigen.
Genau diese Bestätigung ist die Überweisung an die Betrüger. Oder sie meldet ein fremdes Handy für dein Konto an. Merk dir: Kein echter Bankmitarbeiter fragt nach PIN, TAN oder Passwort. Und keiner bittet dich, eine Freigabe zu bestätigen. Leg auf und ruf selbst unter der Nummer an, die auf deiner Karte oder der Website der Bank steht.
Quishing: gefälschte QR-Codes
Statt eines Links kommt ein QR-Code, oft per Brief mit echtem Bank-Logo. Er führt auf eine gefälschte Login-Seite. Scann keine QR-Codes, um dich bei deiner Bank anzumelden. Auch nicht, wenn der Brief echt aussieht.
Gefälschte Rechnungen mit fremder IBAN
Eine Rechnung sieht echt aus, nur die IBAN wurde getauscht. Hier hilft die Empfängerüberprüfung. Zeigt deine Bank „Name stimmt nicht überein“, überweist du nicht. Ruf den Empfänger unter einer bekannten Nummer an und frag nach.
Sicheres Passwort fürs Online-Banking
Dein Banking-Passwort nutzt du nirgendwo sonst. Wird ein Online-Shop gehackt, probieren Betrüger die erbeuteten Passwörter auch bei Banken aus. Ein guter Weg ist ein Passwort-Manager. Er erzeugt lange, zufällige Passwörter und füllt sie nur auf der echten Seite der Bank aus. Auf einer gefälschten Seite bleibt das Feld leer. Das ist gleich ein Warnsignal.
PIN und Passwort schreibst du nicht auf, auch nicht in Notizen auf dem Handy. Und du gibst sie nie weiter, auch nicht an Familie oder Freunde.
Öffentliches WLAN: Ist Banking dort sicher?
Die Verbindung zur Bank ist immer verschlüsselt. Mitlesen kann im Café also niemand so einfach. Das Risiko liegt woanders: Ein Hotspot kann dich auf eine gefälschte Seite umleiten oder eine Anmeldeseite vorschalten. Ich würde im öffentlichen WLAN deshalb nur die Banking-App nutzen, nicht den Browser. Noch einfacher: mobile Daten einschalten. Ein VPN ist für das Banking nicht nötig.
Notfall: Was tun bei Betrug?
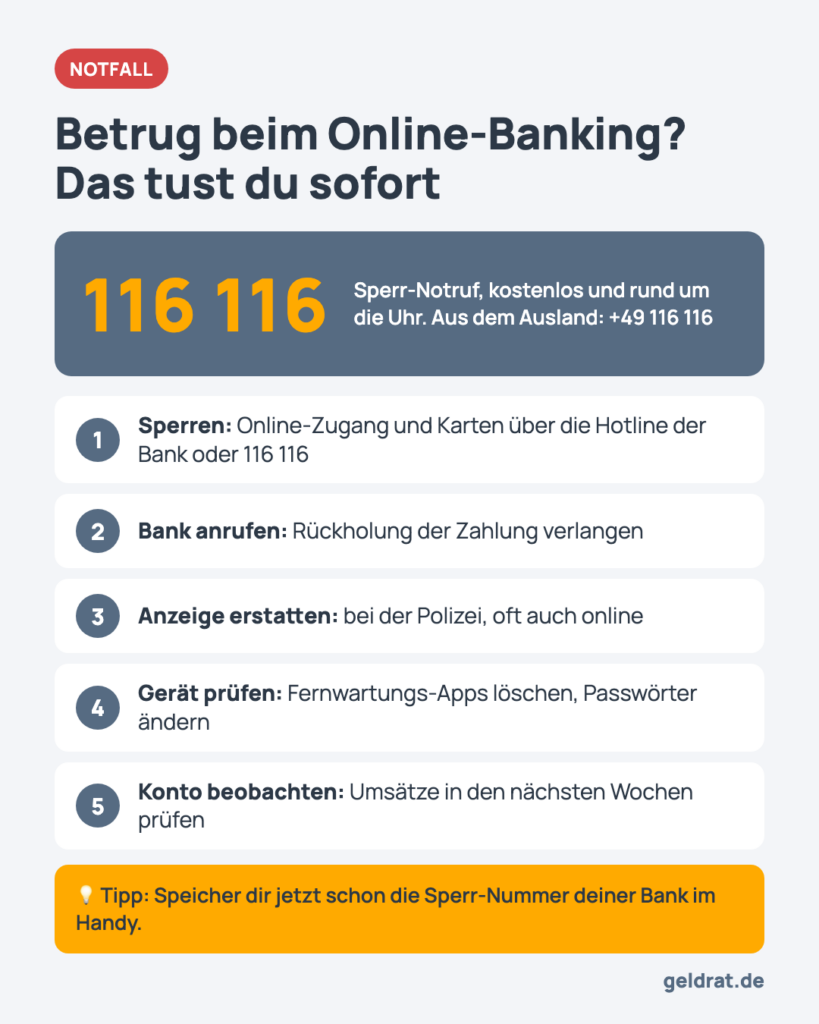
Jede Minute zählt. Bei Echtzeitüberweisungen ist das Geld in Sekunden weg. Bei normalen Überweisungen kann die Bank manchmal noch eingreifen.
- Zugang sperren: Hotline deiner Bank oder Sperr-Notruf 116 116 (rund um die Uhr, aus dem Ausland +49 116 116). Viele Banken bieten auch einen Sperr-Knopf in der App. Die Nummern der Kartenfirmen findest du bei den Notrufnummern zum Sperren der Kreditkarte.
- Bank informieren und die Rückholung der Zahlung verlangen.
- Anzeige bei der Polizei erstatten. Das geht in vielen Bundesländern online.
- Gerät prüfen: Fernwartungs-Apps löschen, Passwörter von einem sauberen Gerät aus ändern.
- Kontoauszüge in den nächsten Wochen genau ansehen.
Wer haftet, wenn Geld weg ist?
Hast du eine Zahlung nicht selbst freigegeben, muss die Bank sie dir grundsätzlich erstatten. Du haftest dann höchstens mit 50 € (§ 675v BGB). Das gilt nicht, wenn du grob fahrlässig gehandelt hast. Zum Beispiel, wenn du eine TAN am Telefon weitergegeben hast.
Schwieriger ist es, wenn du die Zahlung selbst bestätigt hast, weil ein Betrüger dich getäuscht hat. Dann gilt sie oft als von dir freigegeben, und die Bank muss nichts erstatten. Gerichte entscheiden hier im Einzelfall. Wenn deine Bank ablehnt, lohnt sich ein Gespräch mit der Verbraucherzentrale oder dem Schlichter der Bank.
Was die Bank für deine Sicherheit tun kann
Einige Einstellungen machst du einmal und hast dann mehr Schutz. Die meisten findest du in der App unter „Sicherheit“ oder „Limits“.
- Überweisungs-Limit senken, zum Beispiel auf 1.000 € am Tag. Für größere Beträge hebst du es kurz an.
- Echtzeitüberweisungen begrenzen, falls deine Bank ein eigenes Limit dafür anbietet.
- Kartenzahlungen im Ausland oder online nur bei Bedarf freischalten.
- Kontobewegungen regelmäßig ansehen, am besten mit Push-Nachricht bei jeder Buchung. Je früher du eine fremde Abbuchung bemerkst, desto eher lässt sie sich zurückholen.
- Angemeldete Geräte prüfen: Steht dort ein Handy, das du nicht kennst, sofort entfernen und die Bank anrufen.
Mehr zur Sicherheit bei Karten findest du in meinen Tipps zum sicheren Umgang mit der Kreditkarte und im Artikel Wie sicher sind Kreditkarten?. Wer viel im Netz einkauft, findet Hinweise unter Kreditkartenzahlung im Internet. Zum Bezahlen mit dem Handy lohnt ein Blick auf Kreditkarten mit Apple Pay und Google Pay. Wenn du ein Konto mit guter App suchst, hilft dir mein Girokonto-Vergleich.
Fazit
Online-Banking ist sicher, wenn du die Freigabe als das siehst, was sie ist: deine Unterschrift. Bestätige nur, was du selbst ausgelöst hast, und lies Empfänger und Betrag. Halte deine Geräte aktuell und öffne die Bank nie über Links. Und wenn jemand anruft und es eilig macht, legst du auf. Mit diesen Regeln bist du vor den allermeisten Maschen geschützt.
FAQ
Ist Online-Banking per App sicherer als im Browser?
Meist ja. Die App verbindet sich immer mit der echten Bank. Im Browser kannst du dagegen auf einer gefälschten Seite landen. Wichtig ist bei beiden, dass das Gerät aktuell ist.
Ruft meine Bank mich an und fragt nach einer TAN?
Nein. Keine Bank fragt am Telefon, per Mail oder per SMS nach PIN, TAN oder Passwort. Auch nicht, wenn die angezeigte Nummer echt aussieht. Leg auf und ruf selbst bei deiner Bank an.
Brauche ich ein Antivirenprogramm fürs Online-Banking?
Am PC reicht für die meisten der eingebaute Schutz von Windows oder macOS, wenn Updates laufen. Auf Handy und Tablet bringen Viren-Apps kaum etwas. Dort schützen Updates und Apps nur aus dem offiziellen Store.
Was ist die Empfängerüberprüfung?
Seit Oktober 2025 prüft deine Bank bei Überweisungen in Euro, ob der Name zur IBAN passt. Passt er nicht, bekommst du eine Warnung. Überweist du trotzdem, trägst du in der Regel selbst das Risiko.
Wie erreiche ich den Sperr-Notruf?
Unter 116 116, kostenlos und rund um die Uhr. Aus dem Ausland wählst du +49 116 116. Nicht alle Banken sind dort angeschlossen. Speicher dir deshalb auch die Sperr-Nummer deiner Bank im Handy.
Kann ich Online-Banking auf einem alten Handy nutzen?
Solange es noch Sicherheits-Updates bekommt, ja. Danach würde ich es nicht mehr fürs Banking nutzen. Viele Banking-Apps laufen auf alten Systemen ohnehin nicht mehr.