 von Sten
Deine erste Kreditkarte sollte nichts kosten und dich nicht in Schulden locken. Genau da patzen viele Karten. Sie sind zwar kostenlos, stellen die Rückzahlung aber ab Werk auf Raten. Wer das übersieht, zahlt schnell 17 bis 20 % Zinsen im Jahr.
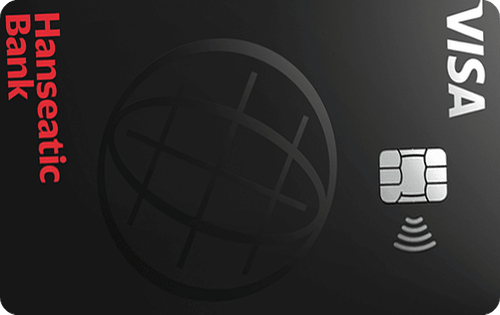
Hanseatic Bank GenialCard
Eine echte Kreditkarte ohne Jahresgebühr. Du nutzt sie mit deinem bisherigen Girokonto.
- 0 € Jahresgebühr, ohne Mindestumsatz
- Volle Rückzahlung per Lastschrift einstellbar
- Kostenlos zahlen und abheben im Ausland
- Hotel und Mietwagen klappen, dazu Apple Pay und Google Pay
Die besten Kreditkarten für Anfänger im Oktober 2026
Hanseatic Bank GenialCard
- Jahresgebühr0 €
- Karte
 Kreditkarte
- Fremdwährungsgebührenkeine
- Besonderheitenmit jedem Konto nutzbar · für Hotels & Mietwagen geeignet
Amazon Visa
- Jahresgebühr0 €
- Karte Kreditkarte
- Cashback1 % bei Amazon.de, 0,5 % auf alle Zahlungen
🎁 Startgutschrift für Neukunden
Trade Republic Visa Debit
- Jahresgebühr0 €
- Karte Debitkarte
- Fremdwährungsgebührenkeine
- Guthabenzins2,50 %
- Besonderheiten1 % Saveback · ohne Schufa
Hinweis: Diese Auswahl ist keine vollständige Marktübersicht. Die Reihenfolge entspricht meiner persönlichen Einschätzung. Die Trade Republic Karte ist eine Debitkarte.
GenialCard: die sichere erste Kreditkarte
Die GenialCard der Hanseatic Bank kostet keine Jahresgebühr und funktioniert mit jedem Girokonto. Du musst also nicht die Bank wechseln. Im Ausland zahlst du ohne Fremdwährungsgebühr und hebst kostenlos Geld ab. Weil es eine echte Kreditkarte ist, klappen auch Hotel und Mietwagen.
Wichtig für Anfänger: Die Karte startet mit Teilzahlung. Stell die Rückzahlung gleich nach dem Erhalt in der App auf 100 % um. Dann bucht die Bank die Rechnung jeden Monat voll von deinem Girokonto ab und du zahlst keine Zinsen. Zahlst du in Raten, kostet das 19,92 % effektiv im Jahr.
Beantragen kannst du die Karte ab 18 mit eigenem Einkommen und Wohnsitz in Deutschland. Die Bank fragt bei der Schufa an. Mehr dazu in meinem Bericht zur GenialCard.
Amazon Visa Kreditkarte: für Zahlungen im Inland
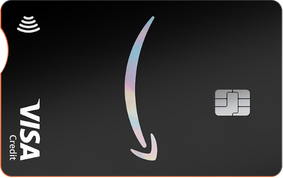
Die Amazon Visa hat keine Jahresgebühr, auch ohne Prime. Du verwaltest sie direkt in deinem Amazon-Konto. Für jede Zahlung bekommst du Punkte: 1 % bei Amazon.de und 0,5 % bei allen anderen Händlern. Die Punkte löst du bei Amazon ein.
Auch hier ist die Teilzahlung voreingestellt. Stell sie nach dem Erhalt der Karte auf volle Rückzahlung um. Fürs Ausland ist die Karte nicht gemacht: Zahlungen in fremder Währung kosten 1,5 %, Bargeld abheben 3,9 %. Lohnt sich also, wenn du oft bei Amazon bestellst und im Alltag in Deutschland mit Karte zahlst.
Welche Karten dir sonst noch Geld zurückgeben, zeige ich dir im Vergleich der Cashback-Kreditkarten.
Trade Republic Karte: ohne Schufa und ohne Schulden
Die Trade Republic Karte ist eine Visa Debitkarte. Jede Zahlung geht direkt von deinem Guthaben ab. Du kannst also nicht mehr ausgeben, als du hast. Trade Republic fragt dafür nicht bei der Schufa an.
Die Karte kostet keine Jahresgebühr und keine Fremdwährungsgebühr. Bargeld hebst du ab 100 € weltweit kostenlos ab. Auf dein Guthaben bekommst du 2,50 % Zinsen, und für Kartenzahlungen gibt es 1 % Saveback in einen Sparplan.
Bei manchen Hotels und Autovermietungen reicht eine Debitkarte nicht. Für den Alltag und den Urlaub ist sie aber ein guter Start. Wenn du gerade keine Kreditkarte bekommst, findest du weitere Wege unter Kreditkarte ohne Schufa.
Bank Norwegian Kreditkarte: für Zahlungen im Ausland
Die Bank Norwegian Visa ist eine starke Reisekarte: keine Jahresgebühr, keine Fremdwährungsgebühr und eine Reiseversicherung dabei. Für den Einstieg empfehle ich sie trotzdem nicht mehr. Neukunden können die Rechnung nicht mehr automatisch voll per Lastschrift begleichen. Du musst jeden Monat selbst überweisen. Vergisst du das einmal, werden Zinsen fällig.
Wenn du schon Erfahrung mit Kreditkarten hast, lies meinen Bericht zur Bank Norwegian.
So funktioniert eine Kreditkarte
Mit einer Kreditkarte zahlst du jetzt und begleichst die Rechnung später. Die Bank sammelt deine Zahlungen eines Monats und schickt dir eine Abrechnung. Wie viel du ausgeben darfst, legt sie mit dem Kreditrahmen fest. Am Anfang ist er meist klein und steigt, wenn du pünktlich zahlst.
Es gibt drei Arten von Karten:
- Kreditkarte: Die Bank leiht dir das Geld bis zur Abrechnung. Dafür prüft sie deine Schufa. Hotels und Autovermietungen verlangen meist so eine Karte.
- Debitkarte: Das Geld geht sofort von deinem Konto ab. Sie sieht aus wie eine Kreditkarte und funktioniert fast überall. Mehr dazu unter Debitkarte.
- Prepaid-Karte: Du lädst vorher Guthaben auf. Ohne Guthaben geht keine Zahlung durch. Mehr dazu unter Prepaid-Kreditkarte.
Die Teilzahlungs-Falle
Viele kostenlose Kreditkarten verdienen ihr Geld mit Zinsen. Deshalb ist die Rückzahlung oft auf Raten voreingestellt. Du zahlst dann jeden Monat nur einen kleinen Teil, zum Beispiel 3 % der Rechnung. Auf den Rest fallen hohe Zinsen an, meist 17 bis 20 % im Jahr.
Das kannst du leicht vermeiden:
- Stell die Rückzahlung gleich nach dem Erhalt der Karte auf 100 % um.
- Lass die Rechnung per Lastschrift einziehen, dann vergisst du keine Zahlung.
- Gib nur aus, was du am Monatsende auch auf dem Girokonto hast.
Schufa und Kreditrahmen
Für eine echte Kreditkarte prüft die Bank deine Schufa. Als Anfänger hast du dort oft noch wenige Einträge. Das ist kein Problem, solange du ein regelmäßiges Einkommen hast. Ohne Einkommen, zum Beispiel als Schüler oder Student, wird es schwerer. Dann ist eine Debitkarte der bessere Start. Tipps dazu findest du unter Kreditkarten für Studenten. Machst du eine Ausbildung, zählt deine Vergütung als Einkommen. Mehr dazu bei der Kreditkarte für Azubis.
Eine Kreditkarte, die du jeden Monat voll zurückzahlst, kann deiner Schufa sogar guttun. Sie zeigt, dass du mit Kredit umgehen kannst. Beantrage aber nicht mehrere Karten auf einmal. Viele Anfragen in kurzer Zeit wirken auf Banken unsicher.
So nutzt du deine Karte sicher
- Bewahr die PIN nie zusammen mit der Karte auf.
- Schalte Push-Nachrichten in der App ein. So siehst du jede Zahlung sofort.
- Zahl im Laden lieber mit dem Handy über Apple Pay oder Google Pay. Dabei wird deine Kartennummer nicht übertragen.
- Ist die Karte weg, sperr sie sofort in der App oder unter der Sperr-Notrufnummer 116 116.
Fazit: Welche Kreditkarte passt für Einsteiger?
Für die meisten Anfänger empfehle ich die GenialCard. Sie kostet nichts, funktioniert mit deinem bisherigen Konto und im Ausland. Stell nur gleich die Rückzahlung auf 100 %.
Bestellst du viel bei Amazon, ist die Amazon Visa eine gute Ergänzung für den Alltag in Deutschland. Willst du dich gar nicht verschulden oder bekommst du keine Kreditkarte, nimm die Trade Republic Karte.
Du willst alle Karten sehen, auch mit Reiseversicherung oder Prämie? Im großen Kreditkarten-Vergleich findest du alle Karten, die ich empfehle. Ob Visa oder Mastercard besser zu dir passt und wann sich zwei Karten lohnen, erkläre ich unter Kreditkarten-Doppel.
Häufige Fragen
Ab wann kann ich eine Kreditkarte bekommen?
Eine echte Kreditkarte bekommst du ab 18. Die meisten Banken wollen außerdem ein regelmäßiges Einkommen sehen. Debit- und Prepaid-Karten gibt es oft schon früher, teils mit Zustimmung der Eltern.
Was ist der Unterschied zwischen Kreditkarte und Debitkarte?
Bei der Kreditkarte zahlst du später, meist einmal im Monat. Bei der Debitkarte geht das Geld sofort von deinem Konto ab. Für Hotels und Mietwagen brauchst du oft eine echte Kreditkarte.
Schadet eine Kreditkarte meiner Schufa?
Nein, wenn du die Rechnung pünktlich zahlst. Der Antrag wird bei der Schufa vermerkt, das ist normal. Ungünstig sind viele Anträge in kurzer Zeit und offene Rechnungen.
Was passiert, wenn ich die Abrechnung nicht voll bezahle?
Dann zahlst du in Raten und auf den offenen Betrag fallen Zinsen an. Das ist bei Kreditkarten sehr teuer. Stell deshalb gleich zu Beginn die volle Rückzahlung per Lastschrift ein.
Brauche ich ein neues Girokonto für die Kreditkarte?
Nein. Die GenialCard und die Amazon Visa funktionieren mit deinem bisherigen Girokonto. Für die Trade Republic Karte eröffnest du ein kostenloses Konto bei Trade Republic.