 von Sten
Die gute Nachricht zuerst: Den größten Teil der Arbeit nimmt dir heute die neue Bank ab. Fast jede Bank hat einen kostenlosen Kontowechselservice. Er findet deine Zahlungspartner und schickt ihnen die neue IBAN.
Fehler passieren an anderer Stelle. Das alte Konto wird zu früh gekündigt, eine Lastschrift platzt oder der Freistellungsauftrag bleibt bei der alten Bank liegen. Hier zeige ich dir die richtige Reihenfolge, eine Checkliste und die Wege bei den großen Banken.
Bank wechseln in 6 Schritten
- Neues Konto aussuchen und eröffnen. Das alte Konto bleibt vorerst bestehen. Welche Konten wirklich kostenlos sind, siehst du im Girokonto-Vergleich.
- Kontowechselservice starten. Du meldest dich dort mit den Zugangsdaten deines alten Online-Bankings an. Der Service liest deine Umsätze aus und schlägt dir die Zahlungspartner vor. Das dauert etwa zehn Minuten.
- Zahlungspartner auswählen. Arbeitgeber, Vermieter, Versicherungen und Verträge bekommen deine neue IBAN. Wen der Service nicht findet, trägst du von Hand nach.
- Daueraufträge neu anlegen. Miete, Sparrate oder Taschengeld richtest du beim neuen Konto ein. Beim alten Konto löschst du sie, sonst wird doppelt überwiesen.
- Beide Konten parallel laufen lassen. Lass ein Polster auf dem alten Konto, bis alle Partner umgestellt haben. Die Banken raten zu sechs bis acht Wochen. Bei jährlichen Zahlungen wie Kfz-Versicherung oder Rundfunkbeitrag kann es länger dauern.
- Altes Konto kündigen. Erst wenn zwei, drei Monate nichts mehr abgebucht wurde. Das Restguthaben lässt du auf das neue Konto überweisen.
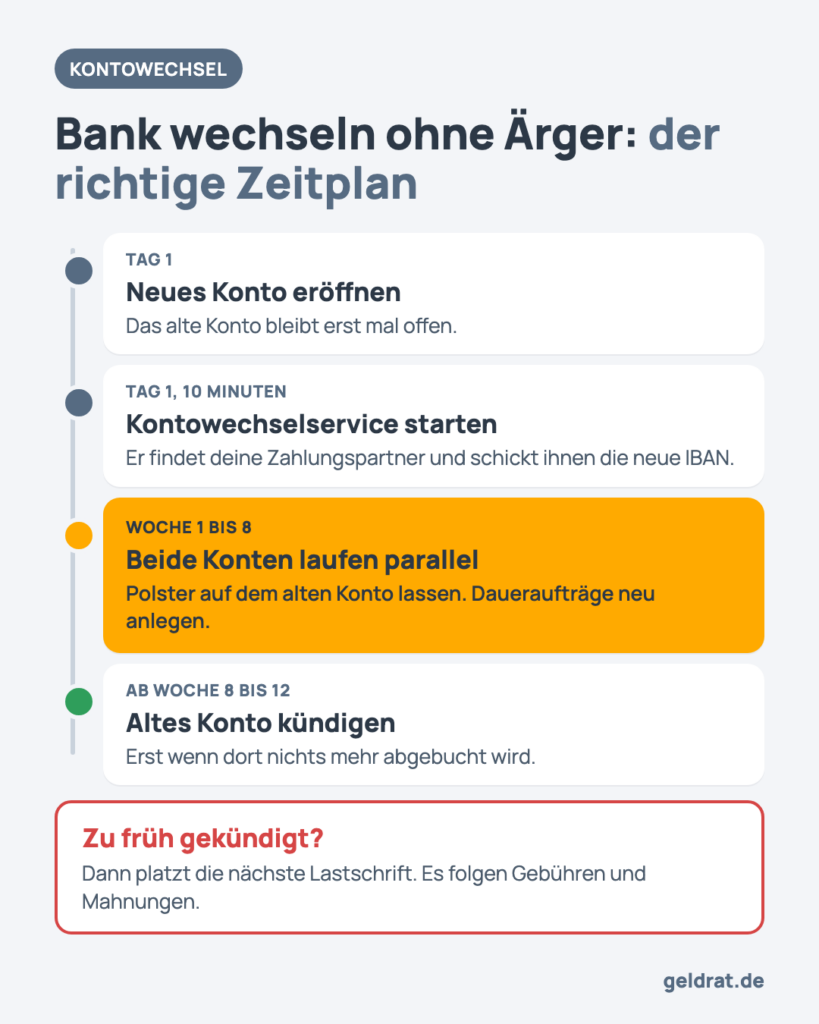
Bei jedem Schritt gilt: Du bekommst bei einer anderen Bank immer eine neue IBAN. Die alte kannst du nicht mitnehmen. Deshalb muss jeder, der dir Geld schickt oder Geld abbucht, die neue Nummer erfahren. Welche Banken mit deinem Gehalt kostenlos sind, zeige ich unter kostenloses Gehaltskonto.
Checkliste Kontowechsel
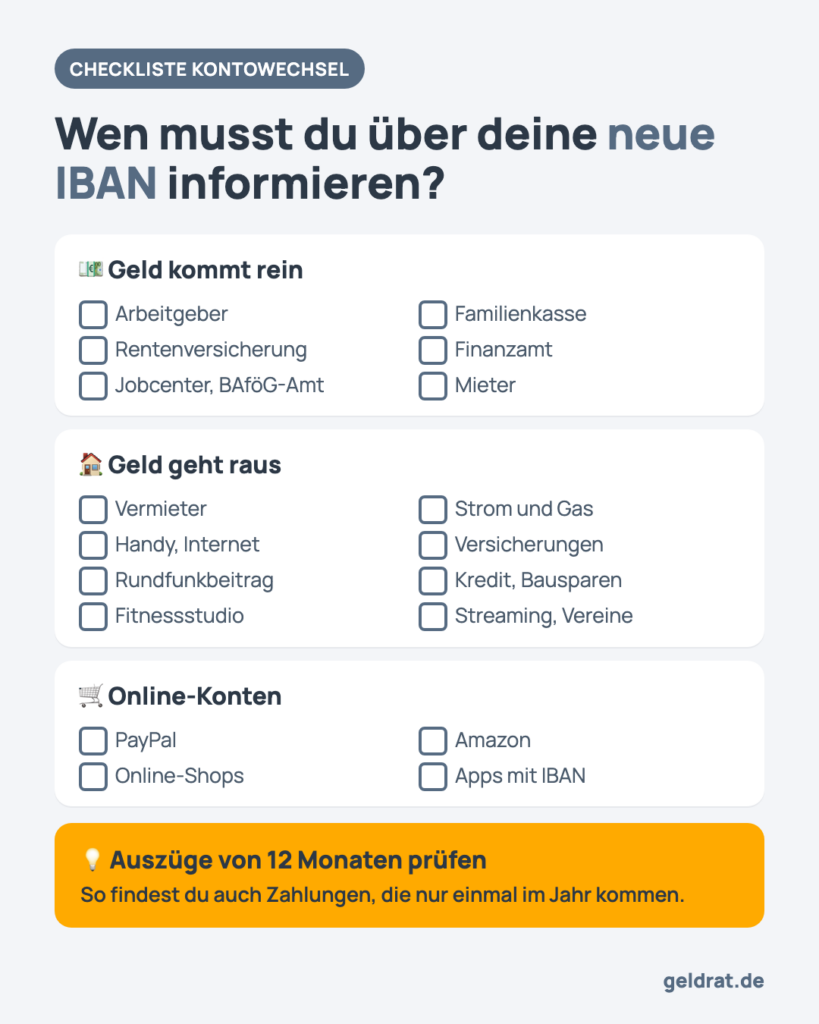
Bevor du startest, geh die Kontoauszüge der letzten zwölf Monate durch. So siehst du auch Zahlungen, die nur einmal im Jahr oder alle drei Monate kommen. Der Kontowechselservice findet die meisten davon. Bei jährlichen Zahlungen lohnt sich trotzdem ein eigener Blick.
- Neues Konto eröffnet, Girocard und Zugangsdaten sind da
- Liste aller Zahlungseingänge und Abbuchungen der letzten 12 Monate
- Dispo auf dem alten Konto ausgeglichen
- Startguthaben auf dem neuen Konto für die ersten Abbuchungen
- Daueraufträge neu angelegt und beim alten Konto gelöscht
- IBAN bei PayPal, Amazon und anderen Online-Konten geändert
- Freistellungsauftrag bei der neuen Bank erteilt, bei der alten gelöscht
- Kontoauszüge und Steuerbescheinigungen der alten Bank gespeichert
- Altes Konto gekündigt, Restguthaben überwiesen
Wen informieren?
Alle, die dir Geld überweisen oder Geld von deinem Konto abbuchen. Typisch sind diese Stellen:
- Geld kommt rein: Arbeitgeber, Rentenversicherung, Familienkasse (Kindergeld), Arbeitsagentur oder Jobcenter, BAföG-Amt, Finanzamt (Steuererstattung), Mieter
- Geld geht raus: Vermieter, Strom, Gas und Wasser, Handy und Internet, Versicherungen, Rundfunkbeitrag, Fitnessstudio, Streamingdienste, Vereine, Spenden
- Kredite und Geldanlage: Ratenkredit, Kreditkarte, Bausparvertrag, Depot und Tagesgeldkonto mit dem alten Konto als Referenzkonto
- Online-Konten: PayPal, Amazon, Online-Shops und Apps mit hinterlegter IBAN. Diese musst du meist selbst im Kundenkonto ändern.
Hake auf deiner Liste ab, wer schon umgestellt hat. Ein Blick auf die Umsätze des alten Kontos zeigt dir, wer noch fehlt.
Kontowechselservice oder gesetzliche Kontowechselhilfe
Für den Umzug gibt es zwei Wege. Beide kosten dich in der Regel nichts.
Der digitale Kontowechselservice ist der schnelle Weg. Die neue Bank arbeitet dafür meist mit einem Dienstleister wie Qwist (früher finleap connect), Kontowechsel24 oder fino. Du loggst dich einmal mit den Daten deines alten Kontos ein. Der Dienst liest die Umsätze aus und schreibt die Zahlungspartner an, die du auswählst. Das ist in zehn Minuten erledigt. Früher brauchte es dafür noch eine eigene Kontowechsel-App. Heute steckt der Service im Online-Banking oder in der App der neuen Bank.
Die gesetzliche Kontowechselhilfe steht dir seit 2016 nach dem Zahlungskontengesetz zu. Du unterschreibst bei der neuen Bank eine Ermächtigung. Dann gelten feste Fristen:
| Wer | Was | Frist |
|---|---|---|
| Neue Bank | fordert die alte Bank auf, die Daten zu schicken | 2 Geschäftstage |
| Alte Bank | schickt Listen der Daueraufträge, Lastschriften und regelmäßigen Eingänge | 5 Geschäftstage |
| Neue Bank | richtet Daueraufträge ein und informiert auf Wunsch die Zahlungspartner | 5 Geschäftstage |
| Alte Bank | überweist zum Stichtag das Guthaben und schließt auf Wunsch das Konto | zum vereinbarten Datum |
Alles zusammen dauert etwa zwölf Geschäftstage. Die Listen und die Schließung des alten Kontos sind immer kostenlos. Der Anspruch gilt für private Girokonten in Euro bei Banken in Deutschland, auch für das Basiskonto. Für Geschäftskonten und den Wechsel zu einer Bank im Ausland gilt er nicht.
Ich würde den digitalen Service nehmen. Er ist schneller und du siehst selbst, wen er anschreibt. Die gesetzliche Hilfe ist gut, wenn du kein Online-Banking beim alten Konto hast.
Banken mit Kontowechselservice
Diese Banken bieten einen kostenlosen digitalen Kontowechsel an. Du startest ihn, sobald das neue Konto eröffnet ist.
| Bank | So startest du den Wechsel | Partner |
|---|---|---|
| C24 | CHECK24 Kontoumzug, auch für mehrere alte Konten, mit Wechselbonus | CHECK24 |
| comdirect | Persönlicher Bereich: Konto & Karte, Kontowechsel | externer Dienstleister |
| Commerzbank | Online-Banking: Hilfe & Kontakt, Kontowechsel | Kontowechsel24 |
| Consorsbank | Link auf der Seite zum Kontowechsel | Qwist |
| Deutsche Bank | Digitaler Kontowechselservice, am PC oder Smartphone | finleap connect (heute Qwist) |
| DKB | Link auf der Seite zum Kontowechselservice, auch manuell ohne Login bei der alten Bank | Qwist |
| ING | App: Zahnrad beim Girokonto, Zusätzliche Funktionen, Kontowechselservice | eigener Service |
| N26 | App: Initialen oben rechts, N26 zu deiner Hauptbank | Qwist |
| norisbank | Online-Kontowechselservice, erkennt Lastschriften der letzten 13 Monate | eigener Service |
| Postbank | Online-Portal des Kontowechselservice, Zugang 4 Monate | eigener Service |
| Sparkassen | Online-Banking: Service, Girokonto, Kontowechselservice | eigener Service |
| Targobank | Online-Banking oder App, Menü Services | eigener Service |
Hat deine neue Bank keinen digitalen Service, bleibt dir die gesetzliche Kontowechselhilfe. Das gilt zum Beispiel für viele Neobanken und Broker mit Girokonto.
Kontowechsel zur Commerzbank: Anleitung und Bedingungen
Die Commerzbank arbeitet mit dem Dienstleister Kontowechsel24. So läuft der Wechsel ab:
- Im Commerzbank Online-Banking unter „Hilfe & Kontakt“ den Punkt „Kontowechsel“ wählen. Du landest bei Kontowechsel24.
- Mit den Zugangsdaten der bisherigen Bank anmelden. Der Dienst wertet die Umsätze von bis zu zwölf Monaten aus.
- Zahlungspartner auswählen und weitere ergänzen. Die Anschreiben verschickt der Dienst für dich.
- Daueraufträge legst du selbst im Commerzbank Online-Banking an. Kontowechsel24 gibt dir dafür eine Übersicht.
Bedingungen: Du brauchst ein Girokonto bei der Commerzbank. Hast du bei der alten Bank kein Online-Banking, kannst du den Service nach der Registrierung 90 Tage lang nutzen und die Zahlungspartner von Hand eintragen. Für Gemeinschaftskonten und Konten von Kindern gibt es eine eigene Ausfüllhilfe. Der Service ist kostenlos.
Daueraufträge übernehmen: Das passiert nicht automatisch. Lege sie neu an und achte auf den Termin der letzten Ausführung beim alten Konto. Danach löschst du sie dort.
Zahlungspartner behalten oder informieren: Du entscheidest selbst, wer die neue IBAN bekommt. Wer nicht informiert wird, bucht weiter vom alten Konto ab. Das alte Konto schließt die Commerzbank nicht. Sie rät, es noch sechs bis acht Wochen parallel zu führen. Für die Kündigung bekommst du ein fertiges Schreiben, das du unterschrieben an die alte Bank schickst.
Was das Konto kostet und welche Modelle es gibt, steht auf meiner Seite zum Commerzbank Girokonto.
Kontowechsel welche Bank
Wechseln lohnt sich nur, wenn das neue Konto auf Dauer günstiger ist. Achte vor allem auf diese Punkte:
- keine Kontogebühr, auch ohne hohen Geldeingang
- kostenlose Girocard, wenn du sie brauchst
- Bargeld kostenlos abheben, im Inland und im Urlaub
- niedriger Dispozins, falls du ihn mal nutzt
- Prämie für neue Kunden als Bonus obendrauf
Mein Tipp für die meisten ist das norisbank Girokonto. Den Kontowechsel startest du dort direkt online.
norisbank Girokonto
Ein Girokonto ohne Kontogebühr, mit Mastercard, Girocard und kostenlosem Kontowechselservice.
- 0 € Kontogebühr ab 500 € Geldeingang oder unter 30
- Kontowechsel online in etwa zehn Minuten
- Girocard kostenlos dazu
- Weltweit kostenlos bezahlen und ab 50 € Geld abheben
🎁 200 € Prämie
norisbank Girokonto
- Kontogebühr0 € ab 500 € Geldeingang im Monat oder unter 30 Jahren, sonst 3,90 €/Monat
- Guthabenzins2,50 % (Tagesgeld)
- Karten
 Debit 0 € ·
 0 €
- Fremdwährungsgebührenkeine
- Besonderheitenkostenlose Bargeldeinzahlung an Automaten der Deutschen Bank und Postbank
🎁 200 € Prämie
Weitere Konten mit allen Gebühren findest du im Girokonto-Vergleich und in meiner Girokonto-Empfehlung. Viele Banken zahlen neuen Kunden eine Prämie, manche nur mit Kontowechsel. Die aktuellen Angebote stehen unter Girokonto mit Startguthaben und Neukunden-Prämien.
Du musst nicht alles auf einmal umziehen. Viele behalten das alte Konto eine Weile oder nutzen ein kostenloses Zweitkonto für Urlaub und Sparen.
Konto wechseln was beachten?
Lastschriften nach der Kündigung: Ist das alte Konto geschlossen, lehnt die Bank jede Lastschrift ab. Der Empfänger verlangt dann oft Gebühren für die Rücklastschrift und mahnt. Deshalb kündigst du erst, wenn wirklich alles umgestellt ist.
Kündigung: Du kannst dein Girokonto jederzeit kündigen. Eine längere Frist als einen Monat darf die Bank nicht vereinbaren, meist gilt gar keine. Die Kündigung selbst kostet nichts. Eine Kontogebühr zahlst du nur anteilig bis zum Ende.
Freistellungsauftrag: Bringt das neue Konto Zinsen, erteile dort einen Freistellungsauftrag. Bei der alten Bank löschst du ihn oder setzt ihn herunter. Zusammen dürfen alle Aufträge 1.000 € im Jahr nicht übersteigen, für Verheiratete 2.000 €.
Prämie und Steuer: Eine Prämie für den Kontowechsel ist steuerpflichtig. Sie bleibt frei, wenn deine sonstigen Einkünfte dieser Art im Jahr unter 256 € liegen. Ab 256 € ist der ganze Betrag steuerpflichtig.
Unterlagen sichern: Lade Kontoauszüge und Steuerbescheinigungen herunter, bevor du kündigst. Nach der Schließung kommst du oft nicht mehr ins Online-Banking.
Andere Verträge bei der alten Bank: Hängen dort noch ein Depot, ein Tagesgeldkonto oder eine Kreditkarte am Girokonto, kläre vorher, was mit ihnen passiert. Manche Banken schließen das Girokonto erst, wenn alles andere auch gekündigt ist.
Hürden und Probleme beim Konto wechseln
Dispo im Minus: Die alte Bank schließt das Konto erst, wenn der Dispo ausgeglichen ist. Bis dahin zahlst du Dispozinsen. Kannst du ihn nicht auf einmal zurückzahlen, ist ein günstiger Kredit oft billiger. Mehr dazu unter Dispokredit.
Laufender Kredit: Ein Ratenkredit läuft meist über ein eigenes Kreditkonto. Er verhindert den Wechsel nicht. Du gibst dem Kreditgeber nur die neue IBAN für die Raten.
Schlechte Schufa: Die neue Bank fragt meist bei der Schufa an. Ein negativer Eintrag kann zur Ablehnung führen. Konten, die ohne Schufa-Abfrage auskommen, zeige ich dir unter Girokonto ohne Schufa.
Basiskonto: Jeder, der sich rechtmäßig in der EU aufhält, hat Anspruch auf ein Basiskonto. Es läuft auf Guthabenbasis ohne Dispo. Auch mit einem Basiskonto kannst du die gesetzliche Kontowechselhilfe nutzen. Ob deine Bank es später in ein normales Girokonto umwandelt, entscheidet sie nach einer neuen Prüfung. Mehr dazu unter Guthabenkonto.
P-Konto und Pfändung: Du darfst nur ein Pfändungsschutzkonto haben. Sprich den Wechsel deshalb mit beiden Banken ab, damit der Schutz ohne Lücke weiterläuft. Ist das alte Konto gepfändet, kann die Bank das Guthaben nicht frei auszahlen.
Formulare zum Bankwechsel
Mit dem digitalen Service brauchst du kaum Papier. Die Kündigung des alten Kontos verlangen viele Banken aber schriftlich mit Unterschrift. Diese beiden Vorlagen kannst du übernehmen.
Vorlage: Girokonto kündigen
Max Mustermann
Musterstraße 1
12345 Musterstadt
An die Musterbank AG
Straße der Bank
PLZ Ort
Kündigung meines Girokontos IBAN DE00 1111 1111 1111 1111 11
Sehr geehrte Damen und Herren,
hiermit kündige ich mein Girokonto mit der oben genannten IBAN zum nächstmöglichen Zeitpunkt. Bitte löschen Sie auch alle Daueraufträge, die zugehörigen Karten und meinen Freistellungsauftrag. Das Restguthaben überweisen Sie bitte auf mein neues Konto IBAN DE00 2222 2222 2222 2222 22 bei der Beispielbank.
Bitte bestätigen Sie mir die Kündigung und das Datum der Schließung schriftlich.
Mit freundlichen Grüßen
Ort, Datum, Unterschrift
Vorlage: neue Bankverbindung mitteilen
Neue Bankverbindung, Kunden- oder Vertragsnummer 123456
Sehr geehrte Damen und Herren,
ab dem 01.12.2026 habe ich eine neue Bankverbindung. Bitte buchen Sie ab diesem Tag von meinem neuen Konto ab bzw. überweisen Sie dorthin.
Kontoinhaber: Max Mustermann
IBAN: DE00 2222 2222 2222 2222 22
Bank: Beispielbank
Ich erteile Ihnen hiermit ein SEPA-Lastschriftmandat für dieses Konto. Das Mandat für mein bisheriges Konto erlischt.
Mit freundlichen Grüßen
Ort, Datum, Unterschrift
Den Satz zum Lastschriftmandat lässt du weg, wenn der Empfänger dir nur Geld überweist, zum Beispiel dein Arbeitgeber.
Geschäftskonto wechseln
Die gesetzliche Kontowechselhilfe gilt nur für private Konten. Für ein Geschäftskonto bist du auf den Service der neuen Bank angewiesen. Viele Banken bieten ihn auch für Firmenkunden an, zum Beispiel die Targobank. Die Schritte sind dieselben. Zusätzlich informierst du Kunden, Lieferanten, Steuerberater und Zahlungsdienste wie PayPal oder Stripe. Passe auch die Bankverbindung auf Rechnungen, im Impressum und in deinem Online-Shop an.
Günstige Konten für Firmen und Freiberufler findest du im Geschäftskonto-Vergleich und unter Konto für Selbstständige.
Häufige Fragen zum Kontowechsel
Wie lange dauert ein Kontowechsel?
Den digitalen Service hast du in zehn Minuten gestartet. Bis alle Zahlungspartner umgestellt haben, vergehen meist sechs bis acht Wochen. Die gesetzliche Kontowechselhilfe braucht etwa zwölf Geschäftstage.
Was kostet es, die Bank zu wechseln?
In der Regel nichts. Die Kontowechselservices der Banken sind kostenlos, die Kündigung des alten Kontos auch. Nur eine laufende Kontogebühr zahlst du anteilig bis zum Ende.
Kann ich meine IBAN behalten?
Nein. In der IBAN steckt die Bankleitzahl. Bei einer neuen Bank bekommst du deshalb immer eine neue IBAN.
Muss ich das alte Konto sofort kündigen?
Nein, besser nicht. Lass beide Konten zwei bis drei Monate parallel laufen. So siehst du, ob noch Abbuchungen auf dem alten Konto ankommen.
Ist der Kontowechselservice sicher?
Die Dienstleister werden von der BaFin beaufsichtigt und dürfen nur lesend auf dein altes Konto zugreifen. Deine Zugangsdaten speichern sie laut den Banken nicht. Gib die Daten aber nur im Online-Banking oder in der App deiner neuen Bank ein, nie über einen Link aus einer E-Mail.
Kann ich die Bank wechseln, wenn mein Konto im Minus ist?
Das neue Konto kannst du eröffnen. Das alte schließt die Bank aber erst, wenn der Dispo ausgeglichen ist.
Bekomme ich Geld für den Kontowechsel?
Oft ja. Viele Banken zahlen neuen Kunden eine Prämie, manchmal nur mit Kontowechsel oder Gehaltseingang. Welche Aktionen gerade laufen, siehst du unter Neukunden-Prämien.